Η αντίθεση δύο ενεργειακών στρατηγικών, οι περιβαλλοντικές τους επιδόσεις και τα διλήμματα της Ελλάδας.
ardin-rixi.gr
Η ενεργειακή μετάβαση δεν είναι απλώς περιβαλλοντικό ή τεχνολογικό ζήτημα, αλλά ένα από τα σημαντικότερα πεδία του παγκόσμιου οικονομικού και γεωπολιτικού ανταγωνισμού. Το ποιος παράγει την ενέργεια, με ποιο κόστος, ποιος κατασκευάζει τις τεχνολογίες της μετάβασης και ποιος εξαρτάται από αυτές, καθορίζουν σε μεγάλο βαθμό την κατανομή της ισχύος στον 21ο αιώνα.
Από αυτή την άποψη, η αντιπαραβολή της ενεργειακής πολιτικής της Κίνας με εκείνη της Ευρώπης είναι εξαιρετικά αποκαλυπτική. Οι δύο πλευρές επιδιώκουν την αύξηση της παραγωγής καθαρής ενέργειας, ακολουθώντας όμως διαφορετικούς δρόμους. Η Κίνα αντιμετωπίζει την πράσινη μετάβαση ως ευκαιρία βιομηχανικής επέκτασης, χωρίς να θυσιάζει την ενεργειακή της αυτοδυναμία. Η Ευρώπη, αντίθετα, επιχείρησε να επιταχύνει την απομάκρυνση από τις συμβατικές πηγές ενέργειας, χωρίς να έχει εξασφαλίσει ένα εξίσου ολοκληρωμένο και ανταγωνιστικό σύστημα που θα τις αντικαθιστούσε.
Το κινεζικό παράδοξο
Η Κίνα υλοποιεί ένα φαινομενικά αντιφατικό σχέδιο: επενδύει μαζικά στις πράσινες τεχνολογίες, ενώ ταυτόχρονα εξακολουθεί να κατασκευάζει νέους σταθμούς ηλεκτροπαραγωγής από άνθρακα [1].
Οι αριθμοί είναι εντυπωσιακοί. Μόνο το 2025 εγκατέστησε περίπου 370 γιγαβάτ νέας φωτοβολταϊκής και 117 γιγαβάτ αιολικής ισχύος [2]. Την ίδια χρονιά, ωστόσο, έθεσε σε λειτουργία και 78 γιγαβάτ νέων ανθρακικών μονάδων, την υψηλότερη ετήσια προσθήκη της τελευταίας δεκαετίας [3].
Η επιλογή αυτή δεν αντανακλά απλώς την αδυναμία εγκατάλειψης του άνθρακα. Συνδέεται με μια βαθύτερη στρατηγική αντίληψη: η κινεζική οικονομία χρειάζεται τεράστιες, σταθερές και οικονομικά προσιτές ποσότητες ηλεκτρισμού για να τροφοδοτήσει τη βιομηχανική της παραγωγή. Το Πεκίνο δεν επιθυμεί να διακινδυνεύσει αυτή τη δυνατότητα, προτού οι νέες ενεργειακές υποδομές μπορούν πράγματι να υποκαταστήσουν τις παλαιές.
Η διατήρηση του άνθρακα συνδέεται πλέον και με τις νέες ενεργειακές απαιτήσεις της ψηφιακής οικονομίας. Η ραγδαία ανάπτυξη των κέντρων δεδομένων (data centers), ιδιαίτερα εκείνων που υποστηρίζουν την τεχνητή νοημοσύνη, δημιουργεί πρόσθετη ζήτηση για σταθερή ηλεκτροπαραγωγή. Σύμφωνα με τον Διεθνή Οργανισμό Ενέργειας, το 2024 περίπου το 70% του ηλεκτρισμού που κατανάλωναν τα κινεζικά data centers προερχόταν από άνθρακα, ενώ μέχρι το 2030 προβλέπεται ότι η ετήσια ηλεκτροπαραγωγή από άνθρακα για την τροφοδοσία τους θα αυξηθεί κατά περίπου 90 τεραβατώρες [4]. Αν και η βιομηχανία εξακολουθεί να αποτελεί τον κυριότερο παράγοντα της ενεργειακής ζήτησης, η ανάπτυξη των ψηφιακών υποδομών συνδέει πλέον άμεσα την ενεργειακή πολιτική με την επιδίωξη τεχνολογικής αυτονομίας και τον ανταγωνισμό με τις ΗΠΑ στην τεχνητή νοημοσύνη.
Ταυτόχρονα, η Κίνα αξιοποιεί την πράσινη μετάβαση για να κατακτήσει κυρίαρχη θέση στις τεχνολογίες του μέλλοντος. Σύμφωνα με τον Διεθνή Οργανισμό Ενέργειας, συγκεντρώνει περίπου το 85% της παγκόσμιας παραγωγικής δυναμικότητας στην εφοδιαστική αλυσίδα των φωτοβολταϊκών και το 80% εκείνης των μπαταριών λιθίου [5].
Δημιουργεί έτσι μια διπλή πηγή ισχύος: διατηρεί την ενεργειακή βάση της βιομηχανικής της οικονομίας και αναδεικνύεται στον κυριότερο προμηθευτή των τεχνολογιών μέσω των οποίων οι ανταγωνιστές της επιδιώκουν να απεξαρτηθούν από τα ορυκτά καύσιμα.
Πόσο πράσινη είναι όμως η κινεζική μετάβαση;
Από περιβαλλοντική άποψη, το κινεζικό μοντέλο εμφανίζει μια σημαντική αντίφαση. Η χώρα παραμένει ο μεγαλύτερος ετήσιος παραγωγός διοξειδίου του άνθρακα παγκοσμίως. Σύμφωνα με το Global Carbon Budget, το 2024 ευθυνόταν για περίπου το 32% των παγκόσμιων εκπομπών CO₂ από ορυκτά καύσιμα και βιομηχανικές διεργασίες, έναντι 13% των Ηνωμένων Πολιτειών και 6% της Ευρωπαϊκής Ένωσης [6].
Η υπερθέρμανση του πλανήτη, όμως, συνδέεται με τη συσσώρευση των εκπομπών στην ατμόσφαιρα και όχι απλώς με την ετήσια παραγωγή τους. Άρα σημασία έχει και η ιστορική διάσταση: στο σύνολο των σωρευτικών εκπομπών από το 1850 έως το 2024, η Κίνα αντιπροσωπεύει περίπου το 15%, έναντι 24% των ΗΠΑ και 16% της σημερινής ΕΕ.
Τα τελευταία χρόνια, βέβαια, παρατηρείται μια ενδιαφέρουσα μεταβολή. Σύμφωνα με τον Διεθνή Οργανισμό Ενέργειας, οι κινεζικές εκπομπές από την ενέργεια και τις βιομηχανικές διεργασίες μειώθηκαν κατά περίπου 0,5% το 2025 [7]. Μάλιστα, σύμφωνα με ανάλυση του Lauri Myllyvirta [8], το τρίτο τρίμηνο του 2026 οι κινεζικές εκπομπές μειώθηκαν κατά 3,1% σε σύγκριση με το αντίστοιχο τρίμηνο του 2025.
Η επέκταση των ΑΠΕ έχει αρχίσει να αποδίδει πραγματικά αποτελέσματα, καλύπτοντας ολοένα μεγαλύτερο μέρος της πρόσθετης ζήτησης ηλεκτρισμού. Παράλληλα, όμως, η επιβράδυνση της οικονομίας, η κάμψη στην παραγωγή χάλυβα και τσιμέντου και η πρόσφατη υποχώρηση της κατανάλωσης πετρελαίου έχουν επίσης συμβάλει στη μείωση των εκπομπών.
Επομένως, η κινεζική μετάβαση αρχίζει να παρουσιάζει και περιβαλλοντικά αποτελέσματα, χωρίς αυτό να σημαίνει ότι έχει εξασφαλιστεί μια διαρκής πορεία απανθρακοποίησης. Η συνεχιζόμενη κατασκευή ανθρακικών μονάδων δημιουργεί τον κίνδυνο διατήρησης υψηλών εκπομπών για πολλές δεκαετίες, ενώ περιορίζει και την οικονομική αποδοτικότητα των πράσινων επενδύσεων.
Η Κίνα, με άλλα λόγια, αναδεικνύει τόσο τις δυνατότητες όσο και τα όρια μιας ενεργειακής στρατηγικής που προτάσσει την παραγωγική ασφάλεια.
Η ευρωπαϊκή αντίφαση
Η Ευρώπη ακολούθησε διαφορετικό δρόμο. Επένδυσε σε φιλόδοξους στόχους επέκτασης των ανανεώσιμων πηγών ενέργειας και επιτάχυνε την απομάκρυνση από τον άνθρακα. Το 2025, οι ευρωπαϊκές εκπομπές αερίων του θερμοκηπίου βρίσκονταν περίπου 39% χαμηλότερα από τα επίπεδα του 1990. Επιπλέον, η αιολική και η ηλιακή ενέργεια παρήγαγαν για πρώτη φορά περισσότερη ηλεκτρική ενέργεια από όλες τις ορυκτές πηγές μαζί [9].
Ωστόσο, η περιβαλλοντική αυτή επιτυχία συνυπάρχει με μια σοβαρή στρατηγική αδυναμία: η Ευρώπη εξακολουθεί να εξαρτάται σε μεγάλο βαθμό από εισαγόμενη ενέργεια και αντιμετωπίζει ένα δυσβάστακτο ενεργειακό κόστος.
Σύμφωνα με τη Eurostat, το 57,3% των συνολικών ενεργειακών αναγκών της ΕΕ το 2024 καλυπτόταν από καθαρές εισαγωγές [10]. Παράλληλα, η ίδια η Ευρωπαϊκή Επιτροπή αναγνωρίζει ότι οι βιομηχανικές τιμές φυσικού αερίου και ηλεκτρικής ενέργειας παραμένουν δύο έως τέσσερις φορές υψηλότερες από εκείνες βασικών εμπορικών ανταγωνιστών της [11].
Οι συνέπειες στη βιομηχανία είναι ήδη ορατές. Σύμφωνα με τον ευρωπαϊκό σύνδεσμο χημικών βιομηχανιών, από το 2022 έως το 2025 ανακοινώθηκαν κλεισίματα εγκαταστάσεων που αντιστοιχούν σε 37 εκατομμύρια τόνους ετήσιας παραγωγικής δυναμικότητας, δηλαδή περίπου το 9% της ευρωπαϊκής χημικής παραγωγικής ικανότητας [12]. Το υψηλό ενεργειακό κόστος αποτελεί έναν από τους σημαντικούς παράγοντες αυτής της αποδιάρθρωσης.
Ασφαλώς, η κατάσταση αυτή δεν μπορεί να αποδοθεί αποκλειστικά στην πράσινη μετάβαση. Η εξάρτηση από το ρωσικό φυσικό αέριο και οι αναταράξεις των διεθνών αγορών ενέργειας έπειτα από τον πόλεμο των ΗΠΑ και του Ισραήλ στο Ιράν υπήρξαν καθοριστικές.
Το ζήτημα, όμως, είναι ότι η Ευρώπη βρέθηκε αντιμέτωπη με αυτές τις κρίσεις χωρίς να έχει συγκροτήσει ένα επαρκώς διαφοροποιημένο και ανταγωνιστικό ενεργειακό σύστημα.
Υπάρχει, επιπλέον, και η βιομηχανική διάσταση της εξάρτησης. Το 2025, σύμφωνα με τη Eurostat, το 98,6% των φωτοβολταϊκών πάνελ που εισήγαγε η ΕΕ από τρίτες χώρες προερχόταν από την Κίνα [13]. Η ευρωπαϊκή προσπάθεια απεξάρτησης από τα εισαγόμενα ορυκτά καύσιμα συνοδεύτηκε έτσι από τη διαμόρφωση νέων εξαρτήσεων στις τεχνολογίες που απαιτούνται για την υποκατάστασή τους.
Πρώτα οικοδομείς, ύστερα καταργείς
Πίσω από τις δύο αυτές διαδρομές βρίσκεται μια βαθύτερη διαφορά πολιτικής φιλοσοφίας.
Η κινεζική ηγεσία έχει διατυπώσει ρητά την αρχή «πρώτα οικοδομούμε το νέο, ύστερα καταργούμε το παλαιό» [14]. Πρόκειται για ένα δόγμα που συνδέει την ενεργειακή μετάβαση με τη συνέχεια της παραγωγής, την ασφάλεια του εφοδιασμού και τη διατήρηση της οικονομικής ανταγωνιστικότητας.
Στην Ευρώπη, αντίθετα, επικράτησε μια δυαδική αντίληψη: από τη μία το παλαιό και ρυπογόνο ενεργειακό σύστημα, που όφειλε να εγκαταλειφθεί το ταχύτερο δυνατόν, και από την άλλη το νέο, πράσινο, που θα το αντικαθιστούσε. Οι στόχοι της απανθρακοποίησης μετατράπηκαν έτσι σε ένα κανονιστικό πλαίσιο που υποτιμούσε τις παραγωγικές και γεωπολιτικές προϋποθέσεις της ίδιας της μετάβασης.
Η ευρωπαϊκή προσέγγιση αντιμετώπισε την ενεργειακή αναδιάρθρωση πρωτίστως ως διαδικασία συμμόρφωσης προς περιβαλλοντικούς στόχους και λιγότερο ως συνολικό εγχείρημα παραγωγικού μετασχηματισμού. Υποτίμησε, επομένως, τη σημασία της αλληλουχίας: τι καταργείται, τι το αντικαθιστά, με ποιο κόστος και σε ποιον χρονικό ορίζοντα.
Όπως επισημαίνει ο αναλυτής ενεργειακής στρατηγικής Μιχάλης Μαθιουλάκης [15], η επέκταση των ΑΠΕ χωρίς αντίστοιχες επενδύσεις στα δίκτυα και στην αποθήκευση δημιουργεί προβλήματα ευστάθειας, αυξάνει τις περικοπές της πράσινης παραγωγής και μεταφέρει πρόσθετα κόστη στους καταναλωτές. Γι’ αυτό και υποστηρίζει την ανάγκη μιας υβριδικής μετάβασης, με παράλληλη αξιοποίηση διαφορετικών τεχνολογιών.
Το δίδαγμα από την Κίνα δεν είναι, βεβαίως, ότι πρέπει να συνεχίσουμε επ’ αόριστον να καταναλώνουμε άνθρακα. Ούτε ότι η βιομηχανική ανάπτυξη μπορεί να αποτελεί διαρκές άλλοθι για την περιβαλλοντική επιβάρυνση. Είναι ότι η ενεργειακή μετάβαση δεν μπορεί να σχεδιάζεται αποκομμένη από τις υλικές προϋποθέσεις της οικονομίας.
Η Κίνα ενσωμάτωσε την πράσινη μετάβαση σε μια ευρύτερη στρατηγική οικονομικής ισχύος. Η Ευρώπη άργησε να συνδέσει τους περιβαλλοντικούς στόχους με μια αντίστοιχης κλίμακας βιομηχανική στρατηγική. Τα τελευταία χρόνια επιχειρεί να διορθώσει αυτή την ανισορροπία, όμως έχει ήδη απολέσει σημαντικό έδαφος.
Η Ελλάδα και το πρόβλημα των «εθνικών πρωταθλητών»
Η ελληνική περίπτωση συμπυκνώνει αρκετές από τις ευρωπαϊκές αντιφάσεις, προσθέτοντας όμως και μια ιδιαίτερη πολιτική διάσταση.
Η χώρα διαθέτει σημαντικό ηλιακό και αιολικό δυναμικό, έχει σημειώσει αξιοσημείωτη πρόοδο στις ανανεώσιμες πηγές και το 2025 κατέγραψε καθαρές εξαγωγές ηλεκτρικής ενέργειας που ξεπέρασαν τις 3 τεραβατώρες. Την ίδια στιγμή, όμως, το φυσικό αέριο εξακολουθούσε να καλύπτει περίπου το 41% της εγχώριας ηλεκτροπαραγωγής, ενώ ο εγχώριος λιγνίτης είχε περιοριστεί περίπου στο 5% [16].
Το πρόβλημα δεν είναι ότι η Ελλάδα παράγει λίγη πράσινη ενέργεια. Είναι ότι δεν έχει εξασφαλίσει τους όρους για να μετατρέψει το ενεργειακό της δυναμικό σε σταθερό πλεονέκτημα για τα νοικοκυριά, τις επιχειρήσεις και την εγχώρια παραγωγή.
Ο εξορθολογισμός της ενεργειακής μετάβασης προσκρούει και σε έναν ισχυρότερο, πολιτικοοικονομικό περιορισμό: τη συγκρότηση μιας ενεργειακής αγοράς γύρω από λίγους μεγάλους, καθετοποιημένους ομίλους, οι οποίοι αναλαμβάνουν ολοένα περισσότερες δραστηριότητες από την παραγωγή μέχρι την προμήθεια.
Σύμφωνα με την ετήσια έκθεση της ΡΑΑΕΥ για το 2025, τα στοιχεία του 2024 κατέγραφαν υψηλή συγκέντρωση στη λιανική αγορά ηλεκτρισμού. Στο διασυνδεδεμένο σύστημα, η ΔΕΗ αντιπροσώπευε το 55,6% της κατανάλωσης χαμηλής και μέσης τάσης, ενώ οι τέσσερις μεγαλύτεροι προμηθευτές συγκέντρωναν συνολικά περίπου το 83% [17].
Οι ίδιοι μεγάλοι επιχειρηματικοί όμιλοι αναπτύσσουν ταυτόχρονα χαρτοφυλάκια πράσινης ενέργειας και δραστηριότητες φυσικού αερίου. Χαρακτηριστικές είναι οι περιπτώσεις της METLEN και της Motor Oil, ενώ η τελευταία προχώρησε, σε συνεργασία με τη ΓΕΚ ΤΕΡΝΑ, σε συμφωνία συνένωσης δραστηριοτήτων ηλεκτροπαραγωγής από φυσικό αέριο και προμήθειας ενέργειας [18].
Διαμορφώνεται έτσι μια αγορά όπου οι κυρίαρχοι παίκτες έχουν συμφέροντα τόσο στην επέκταση των ΑΠΕ όσο και στη διατήρηση της συμβατικής ηλεκτροπαραγωγής. Δημιουργείται ένα ισχυρό πλέγμα συμφερόντων, το οποίο μπορεί να επηρεάζει τις προτεραιότητες της ενεργειακής πολιτικής και τον ρυθμό με τον οποίο μεταβάλλεται το υφιστάμενο μείγμα.
Η κυβερνητική επιλογή της ενίσχυσης των λεγόμενων «εθνικών πρωταθλητών» εντείνει το πρόβλημα, στον βαθμό που η ενεργειακή στρατηγική ταυτίζεται με τα επενδυτικά σχέδια των μεγαλύτερων επιχειρηματικών ομίλων. Αντί η πολιτεία να σχεδιάζει το μελλοντικό ενεργειακό σύστημα και να οργανώνει τον ανταγωνισμό γύρω από αυτό, κινδυνεύει να προσαρμόζει τη μετάβαση στα χαρακτηριστικά και στις προτεραιότητες των ήδη κυρίαρχων παικτών.
Η συγκέντρωση της αγοράς έχει και μια κοινωνική όψη. Τα μεγάλα ενεργειακά επενδυτικά σχήματα διαθέτουν πολλαπλές δυνατότητες χρηματοδότησης και πρόσβασης στις αγορές, ενώ η αυτοπαραγωγή και οι ενεργειακές κοινότητες αντιμετωπίζουν σημαντικά εμπόδια. Σύμφωνα με στοιχεία που παρουσίασε το Green Tank τον Ιούνιο του 2026, μόλις το 30,6% της ισχύος των αιτήσεων ενεργειακών κοινοτήτων στη χαμηλή και μέση τάση είχε ηλεκτριστεί [19].
Συνεπώς, η μετάβαση δεν αφορά μόνο την αντικατάσταση μιας τεχνολογίας από μια άλλη. Αφορά και την ανακατανομή της οικονομικής ισχύος: ποιος ελέγχει την παραγωγή, ποιος αποκτά πρόσβαση στα δίκτυα, ποιος καρπώνεται το χαμηλό κόστος των ΑΠΕ και ποιος τελικά πληρώνει τον λογαριασμό.
Μια διαφορετική ενεργειακή στρατηγική
Η Ελλάδα δεν χρειάζεται απλώς περισσότερες πράσινες επενδύσεις. Χρειάζεται έναν διαφορετικό σχεδιασμό του ενεργειακού της συστήματος, στον οποίο η περιβαλλοντική μετάβαση θα συνδυάζεται με την ενεργειακή ασφάλεια, το χαμηλό κόστος και την παραγωγική ανάπτυξη.
Πρώτη προτεραιότητα πρέπει να είναι η αποθήκευση, η αντλησιοταμίευση και η αναβάθμιση των δικτύων, ώστε η ενέργεια που παράγεται από τις ΑΠΕ να αξιοποιείται αποτελεσματικά. Παράλληλα, απαιτούνται ισχυρότερες διασυνδέσεις, διαφοροποίηση του ενεργειακού εφοδιασμού, εξοικονόμηση και ρεαλιστική διαχείριση των συμβατικών μονάδων κατά τη μεταβατική περίοδο.
Εξίσου σημαντική, όμως, είναι η αλλαγή στη λειτουργία της αγοράς: ουσιαστικός ανταγωνισμός, ισχυρή εποπτεία, ευκολότερη πρόσβαση των μικρών επιχειρήσεων σε μακροχρόνιες συμβάσεις φθηνής ενέργειας, ενίσχυση της αυτοπαραγωγής και πραγματική δυνατότητα συμμετοχής δήμων, συνεταιρισμών και ενεργειακών κοινοτήτων.
Η χώρα δεν έχει λόγο να περιορίζεται στον ρόλο του εισαγωγέα και εγκαταστάτη τεχνολογιών που παράγονται αλλού. Η ενεργειακή αναδιάρθρωση πρέπει να αποτελέσει πεδίο ανάπτυξης εγχώριας παραγωγής, τεχνογνωσίας, εξοπλισμού και εξειδικευμένων υπηρεσιών.
Αυτό προϋποθέτει, ωστόσο, μια διαφορετική πολιτική αντίληψη. Η ενεργειακή στρατηγική δεν μπορεί να εξαντλείται στην επίτευξη των στόχων που τίθενται από τις Βρυξέλλες, ούτε να ταυτίζεται με τη μεγέθυνση ορισμένων επιχειρηματικών ομίλων. Οφείλει να διαμορφώνεται με γνώμονα το συνολικό παραγωγικό και κοινωνικό συμφέρον.
Η ενέργεια, άλλωστε, δεν είναι ένας ακόμη κλάδος της οικονομίας. Είναι η υλική προϋπόθεση πάνω στην οποία στηρίζονται όλοι οι υπόλοιποι. Και σε μια εποχή όπου ο ανταγωνισμός για την ενέργεια, τις πρώτες ύλες και τις τεχνολογίες γίνεται ολοένα εντονότερος, η ενεργειακή πολιτική αποτελεί αναπόσπαστο μέρος της εθνικής στρατηγικής.
ardin-rixi.gr
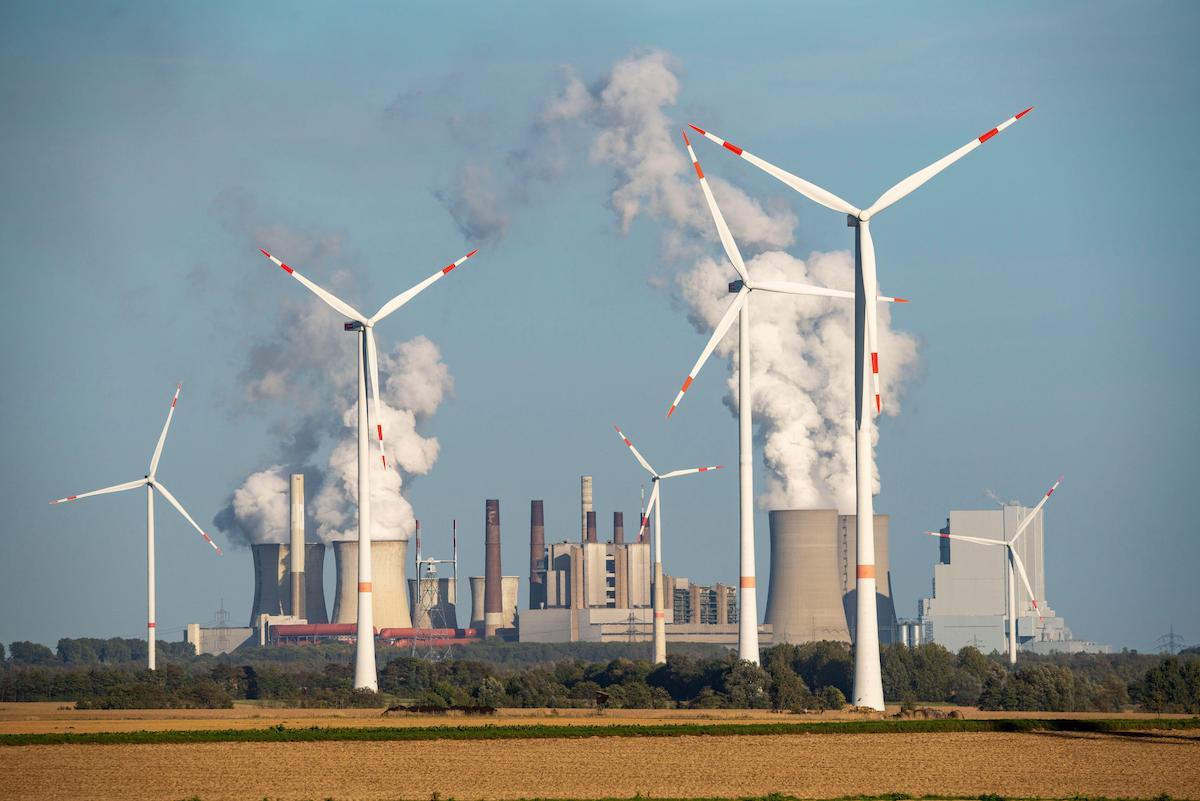
Φωτογραφία: Ανεμογεννήτριες και λιγνιτικές μονάδες ηλεκτροπαραγωγής στη δυτική Γερμανία. GeroO / Wikimedia Commons — CC BY-SA 4.0.
Πηγές
[1] Energypress, «Το παράδοξο σχέδιο κυριαρχίας της Κίνας: Πράσινες τεχνολογίες και περισσότερος άνθρακας». ↩
[2] International Energy Agency (2026), Global Energy Review 2026 – Solar PV and Wind. ↩
[3] Global Energy Monitor & Centre for Research on Energy and Clean Air (2026), Built to Peak: Coal Power Expansion Runs Out of Room in China. ↩
[4] International Energy Agency (2025), Energy and AI – Energy Supply for AI. ↩
[5] International Energy Agency (2026), Energy Technology Perspectives 2026 – Supply Chain Risks and Industrial Competitiveness. ↩
[6] Global Carbon Project (2026), Global Carbon Budget 2025. ↩
[7] International Energy Agency (2026), Global Energy Review 2026 – CO₂ Emissions. ↩
[8] Lauri Myllyvirta (6 Νοεμβρίου 2026), Analysis: China’s Quarterly CO₂ Falls 3% in Largest Drop Since Covid, Carbon Brief. ↩
[9] Ευρωπαϊκή Επιτροπή (2026), Climate Action Progress Report 2026· Ember (2026), European Electricity Review 2026. ↩
[10] Eurostat (2026), Energy in Europe – 2026 Edition. ↩
[11] Ευρωπαϊκή Επιτροπή, Energy Prices and Costs in Europe. ↩
[12] Cefic (28 Ιανουαρίου 2026), European Chemical Closures & Investments Radar 2022–2025. ↩
[13] Eurostat (20 Οκτωβρίου 2026), EU Trade in Wind Turbines Increased in 2025. ↩
[14] State Council Information Office of China (8 Νοεμβρίου 2025), Carbon Peaking and Carbon Neutrality: China’s Plans and Solutions. ↩
[15] Μιχάλης Μαθιουλάκης (2024), «Δίκτυα και αποθήκευση: Η Αχίλλειος πτέρνα της επέκτασης των Ανανεώσιμων Πηγών Ενέργειας», ΕΛΙΑΜΕΠ. ↩
[16] The Green Tank (2026), Trends in Electricity Production – December 2025· Ευρωπαϊκή Επιτροπή (2026), Country Report – Greece. ↩
[17] ΡΑΑΕΥ (2025), National Report 2025 – Electricity and Natural Gas Markets in Greece, στοιχεία λιανικής αγοράς 2024. ↩
[18] Motor Oil (2026), Annual Financial Report 2025· METLEN (2026), Full Year 2025 Financial Results. ↩
[19] The Green Tank (23 Ιουνίου 2026), Citizen Participation in the Energy Transition Is Losing Momentum. ↩
